
Baufinanzierung KfW-Darlehen
MEHR MÖGLICHKEITEN FÜR IHR ZUHAUSE

KfW-Darlehen.
Förderung, die zu Ihren Plänen passt.

Ein Zuhause kaufen, neu bauen oder das eigene Haus verbessern: Wir prüfen, welche Förderung zu Ihrem Vorhaben passt – und verbinden sie mit einer Finanzierung, die Sie gut tragen können.

Kostenlos & unverbindlich · Persönlich und digital
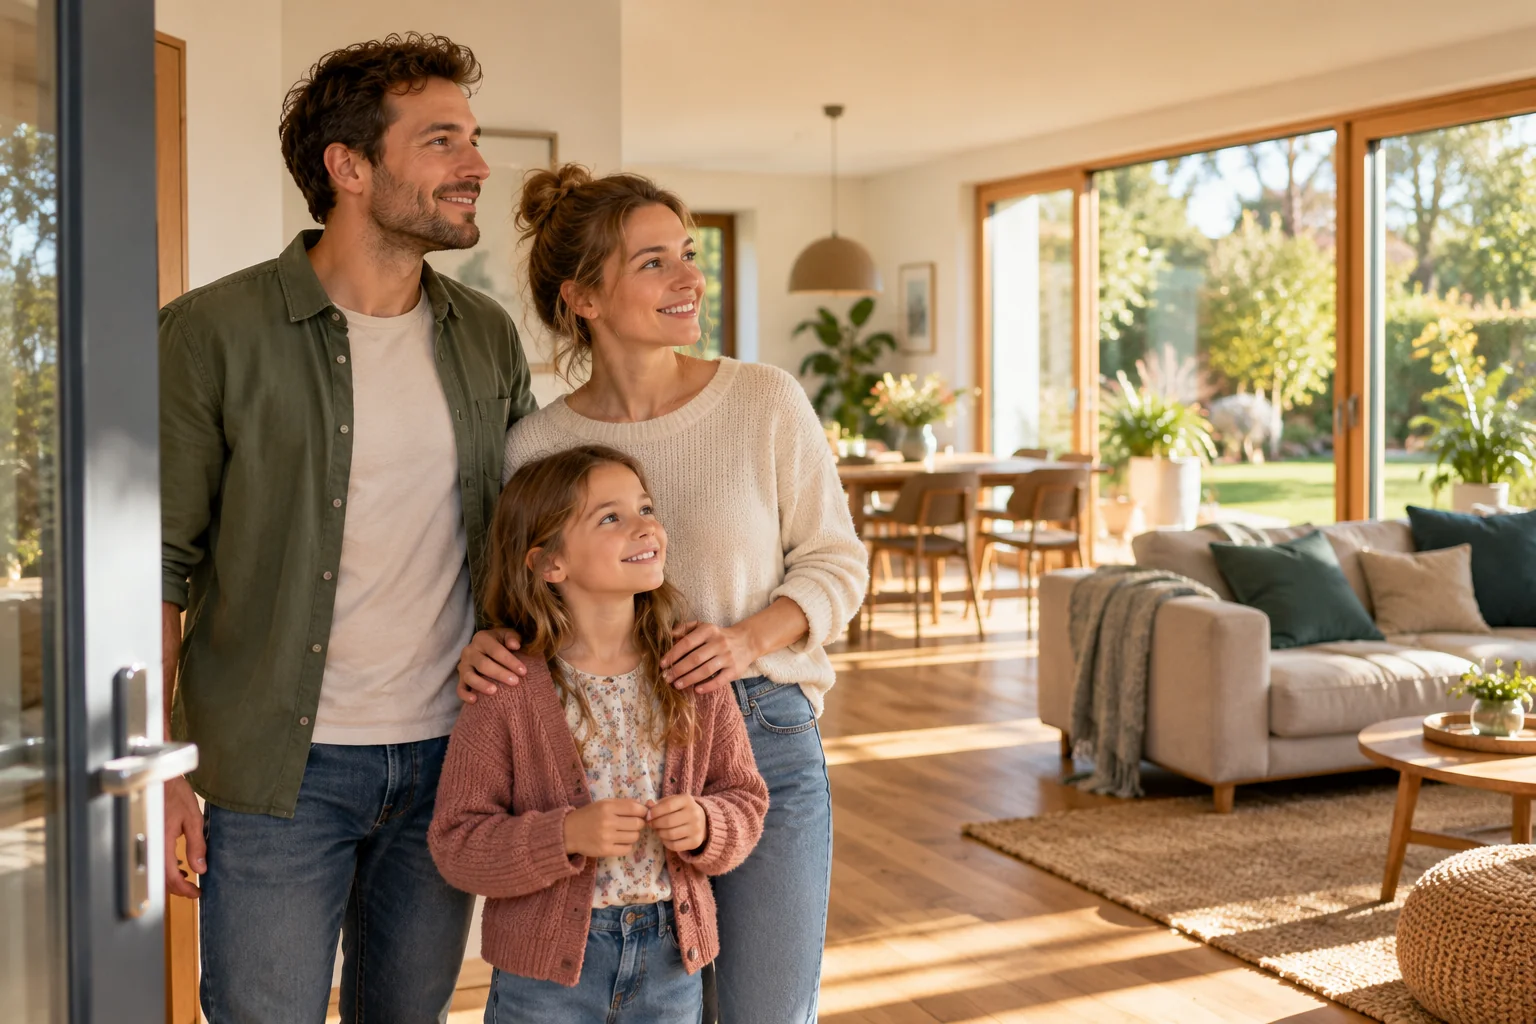
Eine Familie blickt voller Vorfreude in ihr helles neues Zuhause
Ihr Zuhause im Blick.
Die Möglichkeiten auch.
KI-generiert

Bauen, kaufen, sanierenFördermöglichkeiten passend zu Ihrem Vorhaben.

Energieverbrauch senkenEnergetische Maßnahmen und ihre Förderung einplanen.

Kredit und Förderung verbindenBankdarlehen und KfW aufeinander abstimmen.

DAS WICHTIGSTE IN KÜRZE

Sie planen Ihr Zuhause.
Wir denken Förderung mit.

  • Ihr Vorhaben entscheidet. Nutzung, Gebäudezustand und geplante Arbeiten bestimmen, welche Förderwege infrage kommen.
  • Kredit ist nicht gleich Zuschuss. Ein Darlehen zahlen Sie zurück. Ein Zuschuss entlastet Sie, wenn die Förderbedingungen erfüllt und nachgewiesen sind.
  • Früh besprechen lohnt sich. Klären Sie den Förderablauf vor Kaufvertrag, Auftrag oder Baustart mit uns. Die richtige Reihenfolge kann entscheidend sein.
  • Der gesamte Finanzierungsplan zählt. Wir vergleichen Konditionen, Monatsrate, Rückzahlung und Auszahlungstermine – nicht nur einen einzelnen Förderzins.
VOM VORHABEN ZUR PASSENDEN FÖRDERUNG

Was haben Sie
mit Ihrem Zuhause vor?

Wählen Sie Ihren Anlass. Sie sehen, worauf es bei der Förderplanung ankommt und womit wir gemeinsam beginnen.

KAUFEN & ANKOMMEN

Aus einer Immobilie
wird Ihr Zuhause.

Für den Kauf selbst genutzten Wohneigentums kann ein Förderdarlehen ein Baustein sein. Bei einem sanierungsbedürftigen Haus schauen wir zusätzlich auf die geplanten Arbeiten.

Mehr zu Hauskauf & Neubau →

Das klären wir gemeinsam

  • Wie möchten Sie die Immobilie nutzen?
  • Was kosten Kauf, Nebenkosten und mögliche Sanierung zusammen?
  • Welche Eigenmittel bleiben nach Ihrer persönlichen Reserve?

Der erste Schritt: Bringen Sie das Exposé mit. Wir betrachten Kauf und geplante Arbeiten zusammen, bevor die Finanzierung feststeht.

Sie müssen noch keine Programmnummer kennen.
Ein erster Überblick über Ihre Pläne genügt für unser Gespräch.

Fördermöglichkeiten besprechen
DREI BEGRIFFE. KLARER UNTERSCHIED.

Was bekommen Sie –
und was zahlen Sie zurück?

Die KfW ist eine Förderbank. Je nach Vorhaben und Programm unterstützt sie mit Krediten oder Zuschüssen. Diese drei Begriffe sollten Sie unterscheiden können.

GELD FÜR IHR VORHABEN

Förderkredit

Sie erhalten ein Darlehen und zahlen es nach den vereinbarten Bedingungen zurück. Es kann einen Teil Ihrer Bau- oder Modernisierungsfinanzierung übernehmen.

Der Antragsweg

Für die hier behandelten Immobilienkredite über einen Finanzierungspartner. Wir bereiten die Finanzierung vor und begleiten die Beantragung über die passende Bank.
UNTERSTÜTZUNG FÜR KOSTEN

Zuschuss

Ein bewilligter Zuschuss muss nicht zurückgezahlt werden, wenn Sie die Bedingungen erfüllen. Die Auszahlung erfolgt nach dem jeweiligen Förderverfahren und den nötigen Nachweisen.

Der Antragsweg

Über das zuständige Förderportal. Beim KfW-Heizungszuschuss stellen private Eigentümer den Antrag grundsätzlich selbst; Fachleute liefern die technischen Bestätigungen.

WENIGER DARLEHEN ZURÜCKZAHLEN

Tilgungszuschuss

Bei bestimmten Förderkrediten wird ein Teil der Darlehensschuld erlassen, wenn die Förderziele und Nachweise erfüllt sind.

Der Unterschied

Die Gutschrift verringert Ihre Kreditschuld. Sie ist keine zusätzliche Auszahlung auf Ihr Girokonto und gehört deshalb anders in die Finanzplanung.

EIN VORHABEN. EIN GESAMTPLAN.

Förderung soll helfen.
Die Finanzierung muss passen.

Ein Förderdarlehen ist ein Baustein Ihrer Finanzierung. Wir betrachten das vollständige Budget, Ihre monatliche Belastung und die Bedingungen aller Kredite gemeinsam.

Auch Rückzahlungsmöglichkeiten, Zinsbindung und mögliche Bereitstellungskosten zählen. Ein Förderkredit ist nicht automatisch in jeder Konstellation die günstigste Lösung.

Finanzierung im Gesamtvergleich anfragen ↗
So greifen die Bausteine ineinander
Ihr VorhabenKosten + Nebenkosten + Reserve
01Eigenmittel

Einsetzbares Geld, persönliche Rücklage bleibt erhalten.

02Förderkredit

Passender Teilbetrag, sofern die Voraussetzungen erfüllt sind.

03Bankdarlehen

Ergänzt den übrigen Finanzierungsbedarf.

Ein möglicher Zuschuss kommt mit eigenem Zeitplan. Wird er erst später ausgezahlt, planen wir die Zeit bis dahin mit. Ein Zuschuss darf nicht gleichzeitig als vorhandenes Eigenkapital und als spätere Entlastung doppelt gerechnet werden.

WAS DER KREDIT IM ALLTAG BEDEUTET

Heute gut finanzieren.
Auch morgen gut damit leben.

Ein Förderdarlehen soll nicht nur beim Start helfen. Entscheidend ist auch, wie sich Ihre Rate entwickelt und welche Freiheiten Sie bei der Rückzahlung haben.

SO KANN DIE RÜCKZAHLUNG ABLAUFEN
  1. AnlaufzeitFalls vereinbart: zunächst nur Zinsen zahlen.
  2. RückzahlungDanach enthält die Rate Zinsen und Tilgung.
  3. Ende der ZinsbindungEine verbleibende Restschuld rechtzeitig neu planen.

Eine tilgungsfreie Anlaufzeit ist optional und vom gewählten Kredit abhängig. Die spätere Rate gehört von Anfang an in Ihre Haushaltsrechnung.

Was bedeutet „tilgungsfreie Anlaufzeit“?

Bei manchen Krediten beginnt die Rückzahlung später. Zunächst zahlen Sie nur die anfallenden Zinsen; die Darlehensschuld sinkt in dieser Phase nicht. Das kann während Bau oder Umzug entlasten.

Für Ihre Planung: Prüfen Sie die Rate nach der Anlaufzeit. Eine niedrige Anfangsbelastung allein sagt noch nicht, ob die Finanzierung dauerhaft tragbar ist.

Was unterscheidet Zinsbindung und Laufzeit?

Die Zinsbindung legt fest, wie lange Ihr vereinbarter Sollzins gilt. Die Laufzeit beschreibt den vorgesehenen Zeitraum des Darlehens. Beide können unterschiedlich lang sein.

Für Ihre Planung: Ist am Ende der Zinsbindung noch Geld offen, braucht diese Restschuld eine Anschlusslösung. Wir betrachten die Termine von Förderkredit und Bankdarlehen gemeinsam.

Anschlussfinanzierung verstehen →
Wann wird das Geld ausgezahlt?

Je nach Kredit ist der Abruf in einer Summe oder in Teilbeträgen möglich. Das ist beim Bauen hilfreich, weil Rechnungen mit dem Baufortschritt entstehen.

Für Ihre Planung: Abruffrist und bereitstellungsfreie Zeit sind nicht dasselbe. Für noch nicht abgerufenes Geld können nach einer vereinbarten Frist Bereitstellungskosten entstehen. Wir gleichen die Bedingungen mit Ihrem Zahlungsplan ab.

Kann ich sondertilgen oder früher zurückzahlen?

Die Möglichkeiten unterscheiden sich je nach Förderprogramm. Teilrückzahlungen können eingeschränkt oder ausgeschlossen sein; bei einer vorzeitigen vollständigen Ablösung können Kosten entstehen.

Für Ihre Planung: Wenn Sie später größere Beträge einsetzen möchten, berücksichtigen wir das schon bei der Aufteilung zwischen Förderkredit und Bankdarlehen. Gesetzliche Kündigungsrechte bleiben davon unberührt.

Brauche ich dafür eine Grundschuld?

Eine Grundschuld ist eine Sicherheit für die Bank an Ihrer Immobilie. Welche Sicherheiten verlangt werden, hängt vom Förderprogramm und der finanzierenden Bank ab. Ein Förderkredit ist nicht automatisch ohne Grundbuchabsicherung möglich.

Für Ihre Planung: Wir prüfen, welche Absicherung zur Gesamtfinanzierung gehört und welche Notar- oder Grundbuchkosten dabei zu berücksichtigen sind.

DIE RICHTIGEN FACHLEUTE AM RICHTIGEN PUNKT

Finanzierung und Fachplanung.
Gut aufeinander abgestimmt.

ALBFINANZ

Ihr finanzieller Plan

Wir klären Budget und tragbare Rate, vergleichen Banken und beziehen passende Förderkredite ein. Die Kreditbeantragung koordinieren wir mit der finanzierenden Bank.

ENERGIEEFFIZIENZ-EXPERTEN & FACHBETRIEBE

Ihr technischer Plan

Bei energetischen Vorhaben prüfen die zuständigen Fachleute Anforderungen und Nachweise. Wir kooperieren mit Energieeffizienz-Experten und stellen bei Bedarf den Kontakt her.

Wann brauche ich wen?

Für eine geförderte Sanierung zum Effizienzhaus ist ein gelisteter Energieeffizienz-Experte erforderlich. Beim Heizungszuschuss kann die technische Bestätigung auch vom dafür zugelassenen Fachunternehmen kommen.

Bei BAFA-Einzelmaßnahmen unterscheiden sich die Anforderungen ebenfalls: etwa zwischen Gebäudehülle und Heizungsoptimierung. Die konkrete Fachbegleitung klären wir mit Ihnen vor dem Antrag.

KfW und BAFA im Detail →
SIE ALS EIGENTÜMER

Ihre Entscheidung

Sie legen Wünsche, Budget und Zeitrahmen fest. Wir besprechen, welche Unterlagen fehlen und welche Anträge Sie selbst stellen müssen. So wissen Sie, was als Nächstes ansteht.

VON DER IDEE ZUM GEORDNETEN START

Vier Schritte.
Damit Förderung mitgedacht ist.

Mit der richtigen Vorbereitung greifen fachliche Planung, Antrag und Finanzierung ineinander.

  1. 01

    Vorhaben klären

    Was haben Sie vor? Wir besprechen Nutzung, Kostenrahmen, Eigenmittel und den geplanten Zeitpunkt.

  2. 02

    Förderweg prüfen

    Voraussetzungen und Fachbegleitung klären. Angebote, erforderliche Bestätigungen und passende Vertragsbedingungen vorbereiten.

  3. 03

    Anträge abstimmen

    Förderkredit über die Bank, Zuschuss über das zuständige Portal. Wir stimmen die Reihenfolge und Finanzierung darauf ab.

  4. 04

    Geordnet umsetzen

    Den zulässigen Start nach Förder- und Kreditzusage klären. Auszahlungen planen, Rechnungen und erforderliche Nachweise sammeln.

Vor der Unterschrift mit uns sprechen.

Ein Kaufvertrag oder Auftrag kann bereits als Vorhabensbeginn gelten. Bei manchen Zuschüssen gehört dagegen ein Vertrag mit passender Förderbedingung schon zum Antrag. Deshalb klären wir den konkreten Ablauf, bevor Sie sich binden.

DAS REICHT FÜR DEN ANFANG

Ihre Idee.
Ein erster Überblick.

Sie müssen die Förderlandschaft nicht vorher selbst durcharbeiten. Wir sortieren die nächsten Schritte mit Ihnen.

Hilfreich für unser erstes Gespräch

  • Exposé oder kurze Beschreibung Ihrer Immobilie
  • Geplante Arbeiten, grober Kostenrahmen und Zeitplan
  • Eigenmittel, Einkommen und bestehende Kreditraten
  • Falls vorhanden: Energieausweis, Angebote oder Sanierungsfahrplan
Gemeinsam die Möglichkeiten prüfen Kostenlos & unverbindlich · In Reutlingen und digital in ganz Deutschland
PASSEND ZU IHREM NÄCHSTEN SCHRITT

Gut informiert.
Besser vorbereitet.

Vertiefen Sie Ihr Vorhaben in unserem Finanzierungsratgeber. Die jeweils gültigen Förderbedingungen finden Sie direkt bei der KfW.

Sie möchten aktuelle Förderprogramme nachsehen?

Die offiziellen KfW-Übersichten zeigen die Förderprogramme mit ihren aktuellen Voraussetzungen, Konditionen und Antragswegen.

ALBFINANZ · PERSÖNLICH AN IHRER SEITE

Ihre Pläne verdienen Klarheit.
Wir bringen die Finanzierung zusammen.

Wir schauen nicht nur auf ein Förderprogramm. Wir betrachten Ihr Vorhaben, Ihre Eigenmittel, bestehende Verpflichtungen und eine Rate, die zu Ihrem Alltag passt. Dazu vergleichen wir passende Angebote aus über 600 Banken und stimmen mögliche Förderbausteine darauf ab. Bei Bedarf beziehen wir kooperierende Energieeffizienz-Experten ein. Ihr Ergebnis: ein nachvollziehbarer Finanzierungsplan und klare nächste Schritte.

Kostenlos & unverbindlich. Persönlich in Reutlingen und digital in ganz Deutschland.

Slobodan Starcevic von albfinanz
Slobodan Starcevic
Alessio Lo Presti von albfinanz
Alessio Lo Presti
Ihre Ansprechpartner für Baufinanzierung07121 / 38 118 01albfinanz kennenlernen ↗
DAS SAGEN UNSERE KUNDEN

Gute Beratung.
Aus erster Hand erzählt.

Google-Bewertungen werden geladen …

GUT ZU WISSEN

Ihre Fragen
zu KfW-Darlehen und Förderung.

Kann ich ein KfW-Darlehen direkt bei der KfW beantragen?

Die hier behandelten KfW-Immobilienkredite werden über einen Finanzierungspartner beantragt. Wir bereiten Ihre Finanzierung vor und koordinieren den Antrag mit der passenden Bank. Für Zuschüsse gelten eigene Antragswege, etwa über das KfW-Kundenportal.

Ist ein KfW-Kredit immer günstiger als ein normaler Bankkredit?

Das lässt sich nicht pauschal sagen. Entscheidend sind die aktuellen Konditionen und Ihre gesamte Finanzierung: Zinsbindung, Laufzeit, Rückzahlungsmöglichkeiten und Nebenkosten. Wir vergleichen die Kombination mit Förderung mit passenden Bankangeboten.

Kann ich Förderkredit und Zuschuss miteinander kombinieren?

Das ist bei manchen Förderwegen vorgesehen, bei anderen eingeschränkt. Es kommt darauf an, welche Kosten gefördert werden und was die jeweiligen Programme erlauben. Wir klären die Kombination und den Zeitpunkt der Auszahlung, bevor Beträge in Ihrer Finanzierung angesetzt werden.

Brauche ich immer einen Energieeffizienz-Experten?

Nein. Das hängt vom Vorhaben und Förderprogramm ab. Bei einer geförderten Effizienzhaussanierung ist ein gelisteter Experte erforderlich. Bei anderen Maßnahmen können Nachweise eines Fachunternehmens ausreichen. Wir kooperieren mit Energieeffizienz-Experten und stellen bei Bedarf den Kontakt her.

Was ist, wenn ich schon unterschrieben oder angefangen habe?

Dann prüfen wir zuerst, was genau vereinbart wurde und wie weit Ihr Vorhaben ist. Bereits begonnene Maßnahmen lassen sich nicht einfach nachträglich fördern. Ob eine frühere Antragstellung, dokumentierte Finanzierungsgespräche oder Vertragsbedingungen relevant sind, muss am konkreten Förderweg geprüft werden.

Welche Rolle spielen BAFA und steuerliche Förderung?

Bei energetischer Sanierung gibt es neben KfW-Angeboten auch BAFA-Zuschüsse. Für bestimmte Maßnahmen am selbst genutzten Zuhause kann stattdessen eine Steuerermäßigung infrage kommen. Der Steuerbonus lässt sich für dieselbe Maßnahme nicht mit steuerfreien Zuschüssen oder öffentlich zinsverbilligten Krediten kombinieren. Die persönliche steuerliche Eignung klären Sie mit Ihrer Steuerberatung.

Die drei Förderwege verständlich erklärt →

TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenFörderwege für Immobilien, Antragstellung und das Zusammenspiel von Fachplanung und Finanzierung.

Eigene Darstellung: Die Übersicht der Finanzierungsbausteine und der Ablauf sind redaktionelle Orientierungshilfen, keine Förderzusage und kein individueller Finanzierungsplan. Förderhöhe, Konditionen, Verfügbarkeit und erforderliche Nachweise werden anhand des konkreten Vorhabens geprüft. Fachlicher Abgleich: 21. Oktober 2026.

Slobodan Starcevic 209 Bewertungen auf ProvenExpert.com
Ihr unabhängiger Profimakler