Sie kaufen einen ETF in Euro. Trotzdem verändert der Dollar Ihre Rendite. Das klingt widersprüchlich, ist aber eine wichtige Unterscheidung beim Investieren. Denn die Währung auf Ihrer Kaufabrechnung sagt noch nicht, welche Währungsrisiken im Fonds stecken. Entscheidend sind die Anlagen und eine gegebenenfalls vereinbarte Absicherung.
Gerade jetzt lohnt sich dieser Blick: Die Bundesbank nennt für den 30. September 2026 einen Euro-Referenzkurs von 1,1355 US-Dollar. Am 23. Oktober waren es 1,1193 US-Dollar je Euro. Ein unveränderter Dollarbetrag war damit in Euro gerechnet rund 1,45 Prozent mehr wert. Das ist eine reine Umrechnung, keine Aktienrendite. Sie zeigt jedoch, dass Währungen auch Rückenwind liefern können. [1]
Wie wirkt sich das im Depot aus? Was bedeutet „EUR Hedged“? Und wann wäre eine Absicherung sinnvoll? Dafür müssen Sie keine Wechselkurse vorhersagen. Sie sollten aber wissen, welches Risiko Sie tatsächlich übernehmen.
ETF in Euro: Drei Begriffe, drei unterschiedliche Fragen
Die Handelswährung: In welcher Währung bezahlen Sie den Fondsanteil an der Börse? Ein Kauf in Euro kann eine separate Währungsumrechnung auf Ihrem Verrechnungskonto vermeiden. Er verändert aber nicht die Anlagen des Fonds. Derselbe ETF kann unter derselben Wertpapierkennnummer an Handelsplätzen in verschiedenen Währungen erhältlich sein. [2]
Die Fondswährung: In welcher Währung rechnet und berichtet der Fonds? Diese Angabe hilft beim Lesen von Berichten und Kursverläufen. Sie ist jedoch kein Nachweis einer Währungsabsicherung. Ein Fonds mit Euro als Fondswährung kann weiterhin erhebliche Fremdwährungsrisiken tragen.
Die Währungsabsicherung: Welche Wechselkursschwankungen begrenzt die konkrete Anteilklasse? Hierfür sind die Anlagebedingungen und die Beschreibung der Absicherung entscheidend. Ein Zusatz wie „EUR Hedged“ ist ein Hinweis. Ein bloßes „EUR“ genügt dagegen nicht. [3]
Ein anderer Handelsplatz verändert nicht den Inhalt
Stellen Sie sich einen ungehedgten Fonds mit US-Aktien vor. Sie kaufen seinen Anteil in Euro, eine andere Person kauft denselben Anteil in Dollar. Sie beide besitzen wirtschaftlich dieselben Fondsanlagen. Die Anzeige erfolgt lediglich in unterschiedlichen Einheiten. Aus einem anderen Preisschild entsteht kein Schutz vor Wechselkursschwankungen.
Auch die umgekehrte Schlussfolgerung wäre zu einfach: Ein Dollarzeichen im Fondsnamen bedeutet nicht automatisch, dass ausschließlich Dollar-Anlagen enthalten sind. Prüfen Sie deshalb die Zusammensetzung. Bei einem weltweiten Aktienfonds können mehrere Währungen zusammenwirken. Die Berichtswährung fasst diese Werte nur in einer gemeinsamen Einheit zusammen.
Warum zehn Prozent Aktienplus nicht zehn Prozent Euro-Rendite sind
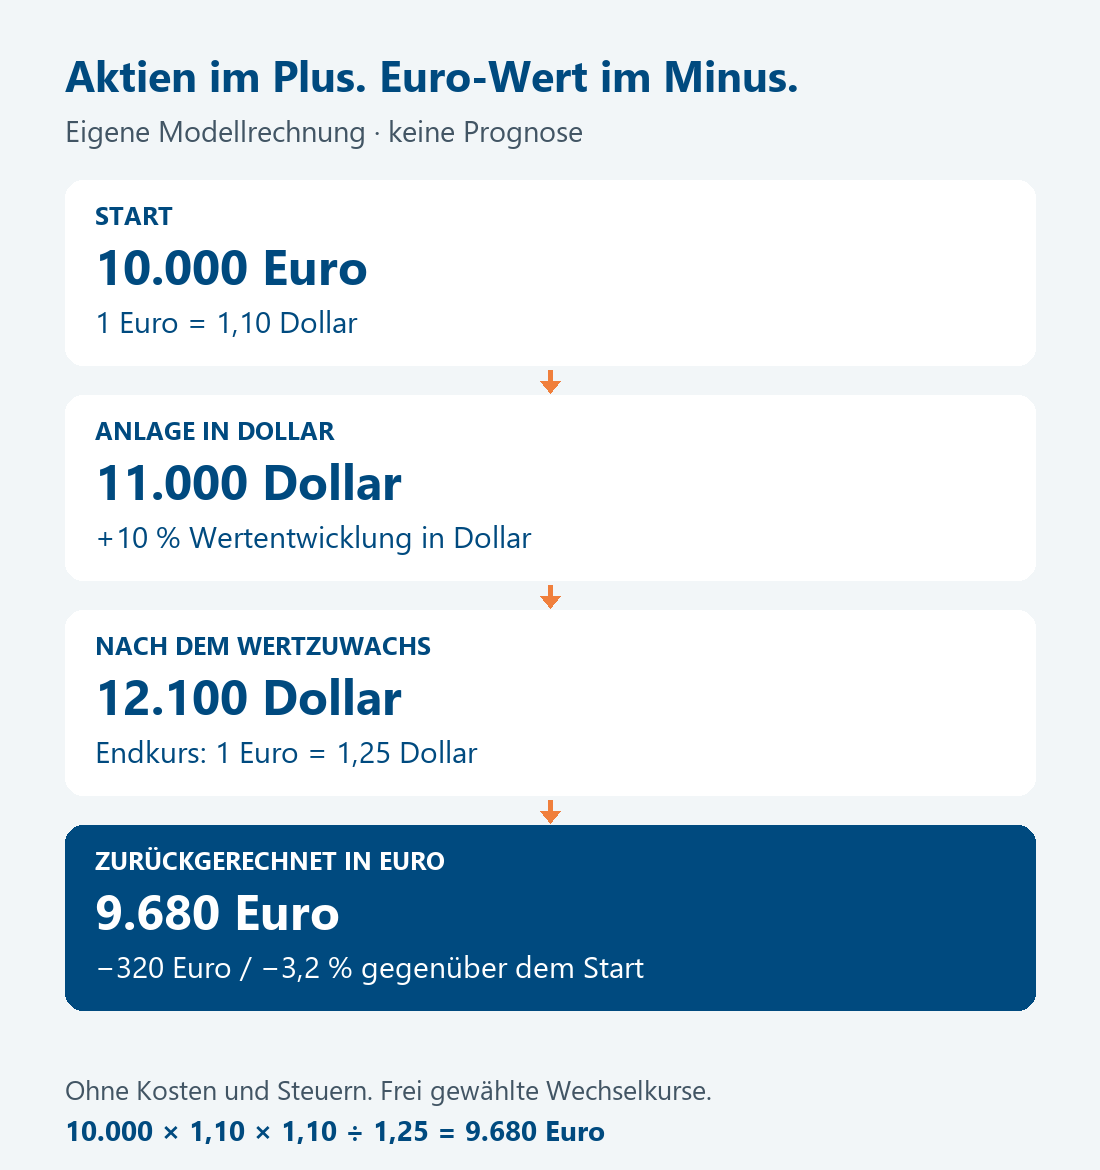
Wir betrachten ein bewusst vereinfachtes Beispiel mit ausschließlich in Dollar bewerteten Anlagen. Zu Beginn investieren Sie 10.000 Euro. Der angenommene Wechselkurs beträgt 1,10 US-Dollar je Euro. Damit entspricht die Anlage einem Wert von 11.000 Dollar.
Nun steigt der Wert der Anlagen in Dollar um zehn Prozent auf 12.100 Dollar. Gleichzeitig wird der Euro stärker: Am Ende erhalten Sie für einen Euro 1,25 Dollar. Für Ihre Bewertung in Euro teilen Sie deshalb 12.100 durch 1,25. Das Ergebnis sind 9.680 Euro – also 3,2 Prozent Verlust.
Das Aktienplus ist real vorhanden. Allerdings erhalten Sie bei der Umrechnung weniger Euro für jeden Dollar. Dieser Effekt überwiegt in unserem Beispiel den Wertzuwachs der Anlagen. Die Wechselkurse und die zehn Prozent sind frei gewählte Annahmen. Sie beschreiben weder einen bestimmten ETF noch eine Prognose.
Der Wechselkurs kann auch helfen
Um den Einfluss zu isolieren, lassen wir das Aktienplus unverändert. Nur den angenommenen Wechselkurs am Ende tauschen wir aus. So entstehen aus demselben Dollar-Endwert drei verschiedene Ergebnisse:
| Endkurs: Dollar je Euro | Endwert in Euro | Rendite in Euro |
|---|---|---|
| 1,00 | 12.100 € | +21,0 % |
| 1,10 | 11.000 € | +10,0 % |
| 1,25 | 9.680 € | −3,2 % |
Eigene Szenarien, keine Wahrscheinlichkeiten oder Prognosen. Auf kleinen Bildschirmen ist die Tabelle seitlich verschiebbar. Kosten und Steuern bleiben unberücksichtigt; laufende Erträge sind im angenommenen Dollar-Wertzuwachs enthalten.
Währungsrisiko bedeutet somit nicht nur Verlustgefahr. Es kann Ihre Rendite auch erhöhen. Deshalb wäre es falsch, eine Absicherung allein mit einem besonders ungünstigen Zeitraum zu begründen. Derselbe Mechanismus, den Sie ausschalten möchten, könnte später zu Ihren Gunsten wirken.
Für einen weltweit investierenden Fonds reicht diese einzelne Dollarrechnung übrigens nicht aus. Dort zählen die jeweiligen Anlagen und Währungen. Ein in Dollar veröffentlichter Weltindex ist nicht automatisch ein reines Dollarportfolio.
EUR Hedged: Absicherung mit Grenzen
Ein währungsgesicherter Fonds setzt zusätzliche Finanzgeschäfte ein. Häufig sind das Devisentermingeschäfte: Der spätere Umtausch einer Währung wird zu einem vereinbarten Kurs festgelegt. Bei entsprechenden MSCI-Indizes erfolgt die modellhafte Absicherung beispielsweise über monatliche Termingeschäfte. So lässt sich ein großer Teil der direkten Wechselkursschwankungen gegenüber der Zielwährung begrenzen. [4]
Der Schutz ist jedoch nicht vollkommen. Aktienkurse verändern sich, und damit verändert sich auch der abzusichernde Betrag. Außerdem unterscheiden sich Verfahren und Anpassungsintervalle. Entscheidend bleibt deshalb die Methodik des konkreten Fonds. „Hedged“ ist keine Garantie für einen festen Rückzahlungsbetrag.
Die Kosten stehen nicht nur in der laufenden Gebühr
Der Terminkurs weicht vom heutigen Wechselkurs ab. Dabei spielt die Zinsdifferenz zwischen den Währungsräumen eine wichtige Rolle. Liegen die maßgeblichen Dollarzinsen über den Eurozinsen, belastet das typischerweise eine Dollarabsicherung aus Euro-Sicht. Bei umgekehrter Zinslage kann der Effekt positiv sein. Hinzu kommen Handelskosten und die konkrete Umsetzung. [5]
Vergleichen Sie deshalb nicht nur die ausgewiesenen laufenden Fondskosten. Der wirtschaftliche Effekt der Absicherung lässt sich daraus allein nicht ablesen. Ein etwas höherer Gebührensatz ist nicht zwingend der gesamte Preis des Schutzes. Eine pauschale jährliche Kostenangabe für alle Fonds wäre ebenso irreführend.
Eine Währungsabsicherung schützt nicht vor fallenden Aktien
Sinken die Kurse der gehaltenen Unternehmen, kann auch ein währungsgesicherter Aktienfonds erheblich verlieren. Hinzu kommt ein zweiter Zusammenhang: Unternehmen verdienen und bezahlen selbst in unterschiedlichen Währungen. Wechselkurse können ihre Gewinne und Wettbewerbssituation verändern. Eine Absicherung auf Fondsebene beseitigt diese wirtschaftlichen Folgen nicht vollständig.
Sie können also weiterhin von innovativen Unternehmen und weltweiten Märkten überzeugt sein. Trotzdem bleibt die Frage berechtigt, welche Schwankungen zu Ihrem Anlageziel passen. Unternehmensqualität, Kaufpreis und Währungsrisiko sind unterschiedliche Prüfungspunkte.
Welche Währungsrisiken passen zu Ihrem Anlageziel?
Unsere Einordnung beginnt bei der Aufgabe des Geldes. Für langfristigen Vermögensaufbau kann ein breit gestreutes Aktienportfolio mit offenen Währungsrisiken gut begründbar sein. Wer diese Risiken bewusst trägt, muss nicht auf jede Bewegung des Euro reagieren. Ein langer Zeitraum garantiert allerdings weder einen Währungsausgleich noch einen Gewinn.
Anders sieht die Frage bei Geld aus, das zu einem festen Termin in Euro benötigt wird. Eine geplante Auszahlung lässt wenig Spielraum, ungünstige Kurse abzuwarten. Dafür reicht es nicht, einen Aktienfonds einfach gegen Währungsschwankungen abzusichern. Auch sein Aktienrisiko kann dem kurzfristigen Ziel widersprechen.
Beim stabilisierenden Depotanteil zählt die Währung besonders
Soll ein Anleihefonds Schwankungen im Depot abfedern, muss man seine Fremdwährungspositionen sorgfältig betrachten. Deutliche Währungsbewegungen können die gewünschte Stabilität überlagern. Deshalb ist bei einem globalen Anleihebaustein die Frage nach Euro-Absicherung besonders naheliegend. Zinsänderungs- und Ausfallrisiken bleiben trotzdem bestehen.
Auch „alles absichern“ wäre keine allgemeingültige Lösung. Währungen können Aktienverluste zeitweise dämpfen. Eine MSCI-Untersuchung zeigt zudem, dass die Wirkung verschiedener Sicherungsquoten von der Ausgangswährung und dem Anlageziel abhängt. Aus einem vergangenen Ergebnis lässt sich daher keine dauerhaft beste Quote ableiten. [5]
Für das eigene Depot lässt sich daraus eine praktische Reihenfolge ableiten: Erst Anlageziel, Zeitraum und tragbare Verluste klären. Anschließend Aktien- und Anleiheanteil festlegen. Danach entscheiden, welche Währungsrisiken innerhalb dieser Bausteine sinnvoll sind. Die Auswahl einer Anteilklasse folgt dieser Planung.
Diese Fragen helfen bei ETFs und aktiven Fonds
Was halte ich tatsächlich? Notieren Sie die genaue Wertpapierkennnummer beziehungsweise ISIN Ihrer Anteilklasse. Prüfen Sie dann Länder, Anlageklassen und Währungen. Mehrere Fondsnamen bedeuten noch keine zusätzliche Streuung. Überschneidungen erläutern wir auch im Beitrag zu KI-Aktien und Risiken im Depot.
Was ist wirklich abgesichert? Suchen Sie in den Unterlagen nach der Zielwährung und dem Umfang der Absicherung. Betrifft sie einzelne Währungen oder das gesamte Fremdwährungsportfolio? Ist sie dauerhaft vorgesehen oder darf das Management sie verändern? Bei einem aktiven Fonds kann der Handlungsspielraum größer sein. Er muss aber zu Ihrem gewünschten Risikoprofil passen.
Vergleiche ich dieselbe Leistung? Für einen Vergleich gehören Fonds und Vergleichsindex in dieselbe Betrachtungswährung und denselben Zeitraum. Berücksichtigen Sie außerdem Ausschüttungen, Kosten und die Sicherungsstrategie. Ein Dollar-Index und ein in Euro ausgewiesener Fonds können allein durch die Umrechnung auseinanderliegen. Das wäre noch kein Beleg für gute oder schlechte Fondsauswahl.
Warum möchte ich jetzt wechseln? Trennen Sie eine dauerhaft passende Strategie von der Reaktion auf die jüngste Kursbewegung. Ein Wechsel kann Handelskosten auslösen und steuerliche Folgen haben. Für einen neuen Kauf können andere Möglichkeiten bestehen als für den Umbau eines bestehenden Depots. Deshalb lohnt sich die Prüfung vor einer vorschnellen Umschichtung.
Mit albfinanz Fonds und Währungsrisiken zusammen einordnen
Ein Depot sollte zu den Ausgaben passen, die Sie später damit finanzieren möchten. Bei unserer ETF- und Investmentberatung betrachten wir deshalb die einzelnen Fonds im Zusammenhang. Dazu gehören Anlageziele, Streuung, Kosten, Überschneidungen und Währungsrisiken. Bei aktiven Fonds prüfen wir außerdem die Ergebnisse nach Kosten gegenüber einem passenden Vergleichsindex.
Bringen Sie dafür eine aktuelle Depotübersicht mit den genauen Anteilklassen mit. Hilfreich sind auch Ihre geplanten Einzahlungen und späteren Entnahmen. Gemeinsam ordnen wir ein, welche Risiken Sie bewusst tragen möchten und wo Anpassungen sinnvoll sein können. Darauf bauen die Auswahl, Vermittlung und laufende Betreuung Ihrer Investmentanlage auf.
TRANSPARENT & NACHVOLLZIEHBARQuellen & RechenhinweiseOriginalquellen, Datenstand und Annahmen unserer Modellrechnungen.
[1] Aktueller Wechselkursrahmen: Deutsche Bundesbank: Euro-Referenzkurse der EZB, Monatsendstände und Tageskurse, Ausgabe vom 23.10.2026, USD-Spalte auf der zweiten PDF-Seite. 30.09.2026: 1,1355 USD je EUR; 23.10.2026: 1,1193 USD je EUR. Veränderung des Euro-Wertes eines konstanten Dollarbetrags: 1,1355 / 1,1193 − 1 = rund 1,45 Prozent. Referenzkurse sind keine individuellen Handelskurse.
[2] Handelswährung: Deutsche Börse: Fragen zur Notierung von ETFs und ETPs, Abschnitt zu Handelswährungen und Mehrwährungsfähigkeit unter derselben ISIN.
[3] Fondswährung und Absicherung: Deutsche Börse: Absicherung der Wechselkursrisiken. Verwendet zur begrifflichen Abgrenzung; die Modellrechnung dieses Artikels ist eine eigene Berechnung.
[4] Beispiel einer Sicherungsmethodik: MSCI: Hedging & Currency Indexes. Methodische Übersicht zu monatlichen beziehungsweise täglichen Devisentermingeschäften; kein aktuelles Fondsangebot und keine Kostenzusage.
[5] Kosten und Wirkung: MSCI: To Hedge or Not to Hedge? Lessons from History for US Equity Investors, 03.10.2025. Untersuchung verschiedener Anlegerwährungen und Sicherungsquoten; die darin genannten historischen Marktrenditen werden hier nicht als aktuelle Werte verwendet. Ergänzend MSCI Research: Why Currency Hedging Matters, Mai 2012, Fußnote 8 zu Zinsdifferenzen und weiteren Einflussfaktoren.
So haben wir gerechnet
Alle Szenarien ab dem Abschnitt „Warum zehn Prozent Aktienplus …“ sind frei gewählte Modelle: Startkapital 10.000 EUR; Startkurs 1,10 USD je EUR; Wertentwicklung in USD einschließlich laufender Erträge zehn Prozent; keine Zwischenzahlungen. Endwert in EUR = 10.000 × 1,10 × 1,10 / Endkurs. Für Endkurse von 1,00 / 1,10 / 1,25 ergeben sich 12.100 / 11.000 / 9.680 EUR. Euro-Rendite = Endwert / 10.000 − 1. Der Zeithorizont ist für diese reine Umrechnung nicht festgelegt. Die Ergebnisse sind daher keine Jahresrenditen.
Kosten, Steuern, Handelsspannen und Absicherungsgeschäfte bleiben im Modell unberücksichtigt. Keine Prognose, keine bestimmte Fondsentwicklung und keine Renditezusage. Die Berechnung bildet ein vereinfachtes Dollarportfolio ab, keinen weltweiten Mehrwährungsfonds. Quellen und Rechenwege geprüft am 25.10.2026. Wechselkursdaten: 23.10.2026.